


O mercado brasileiro de veículos leves encerrou outubro de 2026 com 253.952 emplacamentos, queda de 5,5% sobre setembro (268.768) e avanço de 2,4% sobre outubro de 2025 (248.107). No acumulado do ano, o setor chega a 2.412.157 unidades, +17,2% acima do mesmo período de 2025 (2.057.907). O crescimento anual segue sólido, mas outubro reforça a tendência de acomodação de ritmo observada desde setembro — a comparação anual, que chegou a +22% em agosto, caiu para +2,4% no fechamento mensal, confirmando que o pico do ciclo de alta ficou para trás (ANDRÉ MARINHO – JORNALISTA)
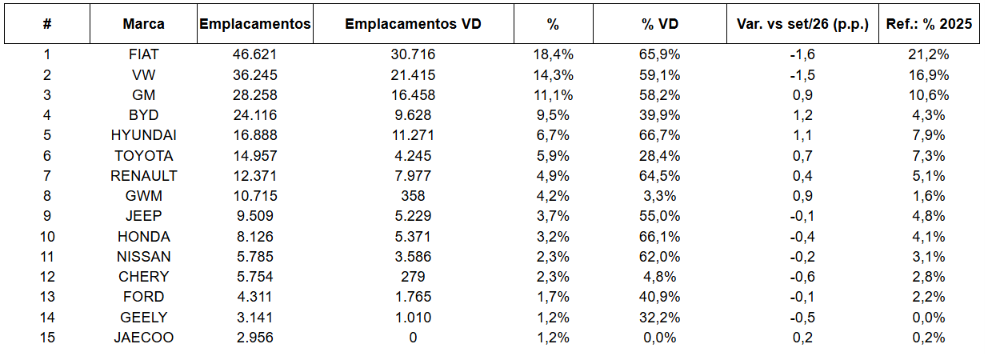
Acima você pode ver o ranking das marcas: destaque para a líder Fiat, novamente, BYD, na quarta posição e da GWM que ficou em oitavo lugar, na frente da Jeep, Honda e Nissan. Abaixo o ranking dos carros mais vendidos em outubro.

Outubro de 2026 teve 22 dias úteis, um a mais que setembro (21) e um a menos que outubro de 2025 (23 — já que o feriado de 12/10 caiu em domingo). Com isso, a média diária ficou em 11.544 unidades em outubro, contra 12.799 em setembro (-9,8%) e 10.787 em outubro de 2025 (+7,0%). Ajustado pelo calendário, o quadro muda: a queda nominal de 5,5% sobre setembro se amplia para -9,8% em média diária, mas o crescimento anual de +2,4% se amplia para +7,0% quando corrigido por dias úteis. No acumulado, o ano tem 209 dias úteis, um a menos que 2025, o que mantém o crescimento de +17,2% intacto
rês movimentos merecem destaque. Primeiro, a retomada forte da BYD(+1,2 pp), que sobe para 9,5% de share e consolida a 4ª posição — revertendo o recuo observado em setembro. Segundo, o avanço da Hyundai (+1,1 pp) e da GM (+0,9 pp), com ambas ampliando participação de forma relevante. Terceiro, o recuo expressivo de Fiat (-1,6 pp) e VW (-1,5 pp), que juntas perderam mais de 3 pontos percentuais em um único mês — queda significativa das duas líderes históricas.
Perspectiva histórica: FIAT cedeu 2,8 pp frente a 2025 (21,2% → 18,4%) e VW cedeu 2,6 pp (16,9% → 14,3%). Do lado oposto, BYD mais que dobrou participação (4,3% → 9,5%), GWM mais que dobrou (1,6% → 4,2%), e Geely saltou praticamente do zero para 1,2%. GM manteve-se estável (10,6% → 11,1%).
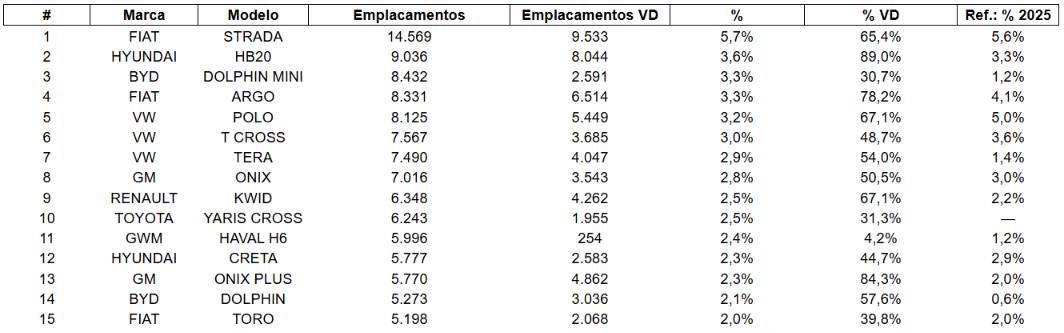
Modelos: Strada mantém liderança firme; BYD coloca 2 modelos no top 15
Dois destaques importantes. Primeiro, a BYD colocou 2 modelos no top 15 com o Dolphin Mini (3º lugar) e o Dolphin (14º) — reforçando a presença da marca chinesa no miolo do ranking. Segundo, a GM volta ao top 15 com dois modelos (Onix em 8º e Onix Plus em 13º), mostrando recuperação do portfólio da marca após meses mais discretos. Fiat segue com 3 modelos (Strada, Argo, Toro), VW com 3 (Polo, T-Cross, Tera), Hyundai com 2 (HB20, Creta) e Toyota com 1 (Yaris Cross).
Perspectiva histórica: Strada manteve liderança praticamente estável (5,6% → 5,7%), HB20 saltou (3,3% → 3,6%) e Tera dobrou share em um ano (1,4% → 2,9%). Do lado oposto, Polo cedeu quase 2 pp (5,0% → 3,2%) e Argo cedeu quase 1 pp (4,1% → 3,3%). O Dolphin Mini quase triplicou share (1,2% → 3,3%) e o Dolphin saltou de 0,6% para 2,1%. O Haval H6 dobrou (1,2% → 2,4%) — confirmando que o ganho das chinesas vem de volume ampliado de modelos já estabelecidos.